


Что такое пересорт товара и чем он отличается от недостачи или излишка
Если вы слышите слово «пересорт» впервые, объясню простой и понятной формулировкой. Пересорт — это ситуация, при которой по одному наименованию товара образуется излишек, а по другому — недостача того же количества внутри одной товарной группы. Общий итог по количеству совпадает, но конкретные позиции перепутаны между собой.
Давайте разберем на конкретной ситуации: по данным учетной системы на складе должно быть 120 банок кофе молотого 250 г и 80 банок того же бренда, но 500 г. При инвентаризации выясняется, что банок по 250 г — 115, а банок по 500 г — 85. Общее количество позиций — 200 единиц — сошлось идеально. Но пять банок большего объема оказались там, где должны стоять меньшие. Вот что такое пересорт в его классическом виде: одно наименование, один вид товара, но перепутанный сорт внутри группы — и данные системы уже не отражают реальность.
Чем пересорт принципиально отличается от смежных понятий:
- Недостача — товара по факту меньше, чем по учету, и компенсировать нечем. Списывается в расходы или взыскивается с виновного лица.
- Излишек — товара обнаружено больше нормы. Признается доходом в бухгалтерском и налоговом учете.
- Пересортица — встречные недостача и излишек по разным позициям одного наименования, которые взаимно перекрывают друг друга при соблюдении определенных условий.
Значение этого разграничения трудно переоценить: от того, что именно выявлено при инвентаризации, напрямую зависит порядок документального оформления, бухгалтерский учет и налоговые последствия для компании. Понять, что значит пересорт в конкретной ситуации, — значит уже сделать половину работы по его устранению.
Причины и виды пересортицы
Пересорт почти всегда — следствие ошибки в процессах, а не злого умысла. Рассказываю основные причины, по которым возникает эта ситуация.
1. Человеческий фактор при приемке. Похожие товары принимают не под тем артикулом: один вид или сорт записывают вместо другого. Особенно часто это происходит с позициями, которые отличаются лишь мелкой деталью — объемом упаковки, оттенком или размером.
2. Смешение позиций в складском помещении. Когда товары одной линейки стоят рядом и внешне практически идентичны, кладовщик легко берет не ту коробку. Неправильная организация складского пространства без адресного хранения и четкой маркировки — прямой путь к пересорту.
3. Ручной ввод данных вместо сканирования штрихкода. Когда сотрудник выбирает позицию из списка по наименованию, а не по коду, ошибка соседней строки — дело одного неловкого клика.
4. Технические расхождения при выгрузке данных между системами. Если касса, складской учет и 1С работают на разных базах номенклатуры, при переносе данных легко «съезжает» маппинг позиций.
Отдельно стоит упомянуть намеренную подмену: дорогой сорт заменяют дешевым, разницу выводят. Это уже не учетная ошибка, а злоупотребление, которое зачетом не закрывается и требует отдельного разбирательства.
По виду расхождения пересорт делится на два типа:
- Суммовой пересорт — позиции перепутаны, и при этом они различаются по стоимости. После зачета по количеству остается ценовая разница: например, вместо дорогого сорта по факту оказался дешевый. Эта разница не исчезает сама по себе — ее нужно отдельно отнести на виновное лицо или списать в расходы.
- Количественный пересорт — позиции перепутаны, но стоимость у них одинакова, поэтому после зачета по количеству никакой суммовой разницы не остается. С точки зрения учета это самый простой случай: зачет закрывает ситуацию полностью.
По масштабу и характеру возникновения:
- Локальная пересортица — разовая ошибка в рамках одного участка, смены или партии. Чаще всего это человеческий фактор: невнимательность при приемке или отгрузке. Выявляется при очередной инвентаризации и, как правило, легко устраняется.
- Системная пересортица — ошибка встроена в сам процесс и возникает регулярно. Это означает, что проблема не в конкретном сотруднике, а в организации работы: неудобное складское помещение, некорректная номенклатура в системе учета или отсутствие сканирования при приемке. Такой пересорт требует не разовой корректировки, а пересмотра процессов.
Как обнаруживают пересортицу: инвентаризация и признаки
Основной инструмент выявления пересорта — инвентаризация. Именно в ходе сверки фактических остатков с данными учета становится видно, где возникло расхождение. С 1 апреля 2025 года порядок проведения инвентаризации регулирует федеральный стандарт ФСБУ 28/2023 «Инвентаризация».
Как это происходит на практике. Комиссия пересчитывает фактическое наличие всех позиций и фиксирует результаты в инвентаризационной описи (форма ИНВ-3). Затем фактические данные сверяются с данными системы учета — расхождения попадают в сличительную ведомость (форма ИНВ-19). Если в ней видна недостача по одной позиции и излишек по другой позиции того же наименования — перед вами классический кандидат на зачет пересортицы.
Помимо плановой инвентаризации, пересорт нередко обнаруживается и в других ситуациях:
- при приемке товара от поставщика — когда фактическое количество или наименование не совпадает с указанным в накладной;
- при отгрузке — когда клиент получает не то, что заказывал, и сообщает об этом;
- при сборке заказа — когда комплектовщик замечает, что нужной позиции нет, зато есть похожая в избытке.
Признаки, которые должны насторожить даже до инвентаризации:
- внезапный рост продаж одной позиции при одновременном падении другой без каких-либо маркетинговых причин;
- постоянная нехватка конкретного сорта при «лишних» остатках соседней позиции;
- жалобы покупателей на несоответствие полученного товара заказанному.
Условия для зачета пересортицы
Зачет пересортицы — это взаимное погашение излишка и недостачи без признания их самостоятельными доходами и расходами. Однако провести его можно далеко не всегда. ФСБУ 28/2023 разрешает зачет только при одновременном выполнении четырех строгих условий.
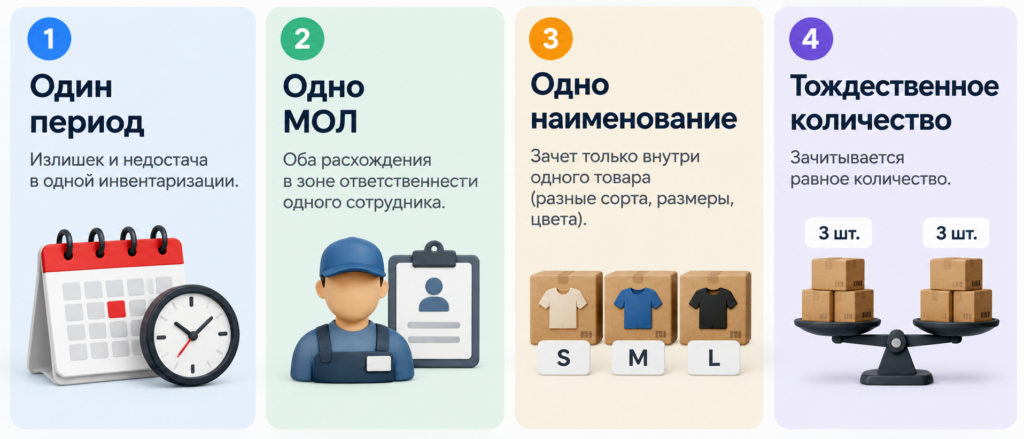
1. Один период. Излишек и недостача должны относиться к одному и тому же проверяемому периоду инвентаризации.
2. Одно материально ответственное лицо (МОЛ). Оба вида расхождения должны быть в зоне ответственности одного сотрудника. Если за разные участки склада отвечают разные люди — зачет невозможен.
3. Одно наименование. Зачет допустим только внутри одного наименования товара: разные сорта, размеры, цвета одного вида. Закрыть недостачу яблок излишком груш нельзя — это будут самостоятельный доход и расход.
4. Тождественное количество. Зачитывается равное количество: три единицы недостачи против трех единиц излишка. Остаток после зачета оформляется отдельно.
Если хотя бы одно из условий не соблюдено, пересорт превращается в обычные недостачу и излишек со всеми вытекающими налоговыми последствиями.
Отдельно важно помнить о порядке применения норм естественной убыли: сначала проводится зачет по пересортице, и только потом к оставшейся недостаче применяются нормы убыли. Причем они распространяются только на ту позицию, по которой недостача реально сохранилась после зачета.
Пошаговое оформление пересортицы: документы и порядок действий
Обнаружить пересорт — это только полдела. Важно грамотно его задокументировать. Расскажу пошагово, как это делается.
Шаг 1. Проведите инвентаризацию.
Комиссия пересчитывает фактические остатки всех позиций в складском помещении и фиксирует результаты в инвентаризационной описи (форма ИНВ-3). Документ подписывают все участники комиссии и материально ответственное лицо.
Шаг 2. Составьте сличительную ведомость (форма ИНВ-19).
В нее вносятся только расхождения между фактическими и учетными данными. Здесь станет видно, какие позиции дали излишек, а какие — недостачу.
Шаг 3. Получите объяснительную от МОЛ.
По нормам ФСБУ 28/2023 материально ответственное лицо обязано письменно объяснить, почему возникло расхождение. Документ прикладывается к материалам инвентаризации.
Шаг 4. Подготовьте предложение комиссии о зачете.
В нем указывается, какие конкретно позиции и в каком количестве предлагается зачесть, со ссылкой на результаты инвентаризации и объяснительную МОЛ.
Шаг 5. Издайте приказ руководителя о зачете.
Именно руководитель организации санкционирует зачет пересортицы — без его решения операция неправомерна. Приказ адресуется в бухгалтерию.
Шаг 6. Оформите бухгалтерскую справку с проводками.
На основании приказа бухгалтер отражает зачет в учете и вносит корректировки в данные по остаткам.
Полный пакет документов для зачета пересортицы выглядит так: инвентаризационная опись (ИНВ-3), сличительная ведомость (ИНВ-19), объяснительная МОЛ, предложение комиссии о зачете, приказ руководителя и бухгалтерская справка. С 1 января 2013 года унифицированные формы перестали быть обязательными — компания вправе использовать собственные бланки с обязательными реквизитами, однако готовые формы Госкомстата по-прежнему удобны как образец.
Отражение пересортицы в бухгалтерском и налоговом учете
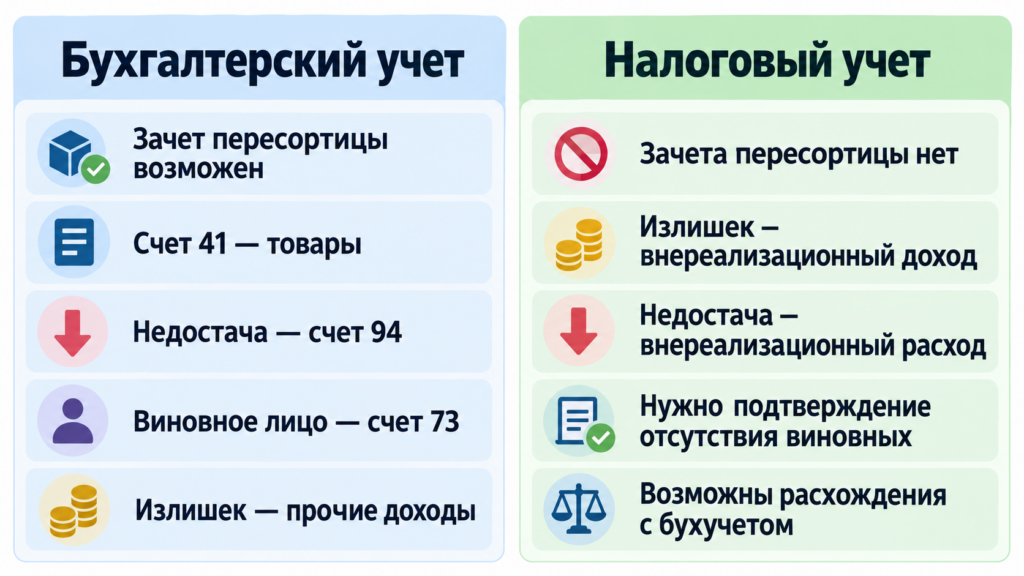
Здесь важно понимать: бухгалтерский и налоговый учет пересортицы работают по разным правилам, и их результаты могут расходиться — это нормально.
Бухгалтерский учет
Если все условия зачета соблюдены, операция отражается внутри счета учета товаров — как правило, это перенос между субсчетами или номенклатурными позициями счета 41 «Товары». Оставшаяся после зачета недостача переносится на счет 94 «Недостачи и потери от порчи ценностей»: если установлено виновное лицо — далее на счет 73 (расчеты с персоналом), если виновных нет — в прочие расходы (счет 91). Излишек сверх зачета отражается в прочих доходах.
Если суммы после зачета количества не совпадают — а это случается, когда сорта различаются по цене — разница относится на виновное МОЛ. При отсутствии виновных и если пересортица это простой технический сбой — сумма списывается в пределах норм естественной убыли, остаток — в расходы.
Налоговый учет
В Налоговом кодексе понятия «зачет пересортицы» не существует. Это означает, что операцию нужно разбивать на две части: излишек включается во внереализационные доходы (п. 20 ст. 250 НК РФ), а недостача принимается во внереализационные расходы только при наличии документального подтверждения отсутствия виновных лиц — справки от уполномоченного органа (пп. 5 п. 2 ст. 265 НК РФ). Этот вариант доступен лишь компаниям на общей системе налогообложения.
Означает это следующее: даже если в бухгалтерском учете пересорт «закрылся» зачетом, налоговые последствия могут возникнуть отдельно. Поэтому значимый момент — корректно составить все документы, подтверждающие правомерность зачета.
Пересортица в 1С
Большинство российских компаний ведут учет в 1С, поэтому разберем, как оформить пересорт в этой системе. Конкретные шаги могут незначительно различаться в зависимости от конфигурации (1С:Розница, 1С:Управление торговлей, 1С:Бухгалтерия), однако общая логика едина.
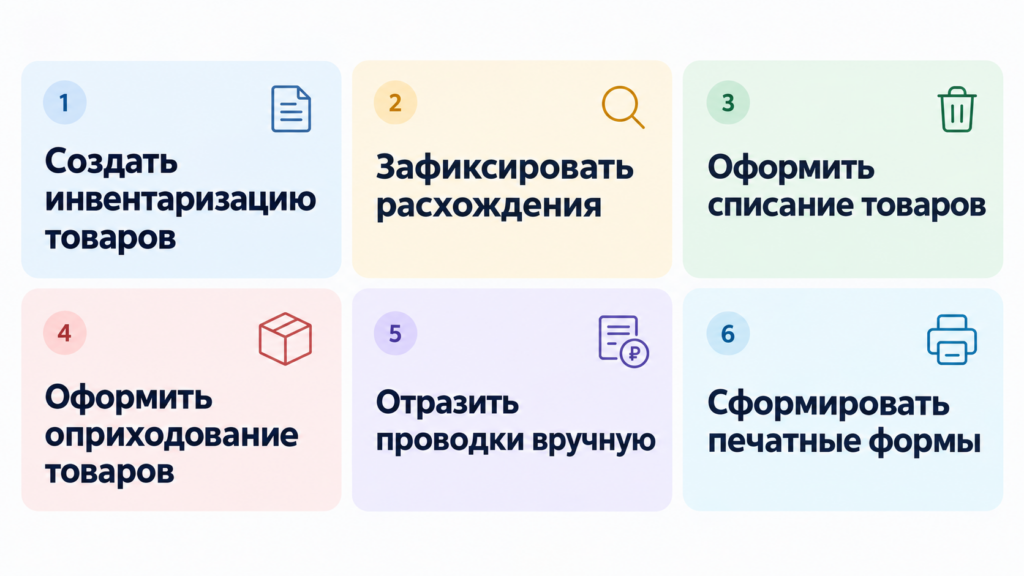
1. Создайте документ «Инвентаризация товаров».
В разделе «Склад» или «Запасы» создается новый документ инвентаризации. Укажите складское помещение и период, выгрузите учетные остатки, внесите фактические данные по пересчету.
2. Зафиксируйте расхождения.
Система автоматически рассчитает расхождения: по каким позициям излишек, по каким — недостача. Это результат, который ляжет в основу зачета.
3. Создайте документ «Списание товаров» для недостачи.
На основании инвентаризации формируется документ списания по позициям с недостачей. Укажите счет списания — как правило, 94.
4. Создайте документ «Оприходование товаров» для излишка.
Аналогично — на основании инвентаризации формируется документ оприходования по позициям с излишком. Счет — 91.01 (прочие доходы) или счет учета товаров, в зависимости от учетной политики.
5. Отразите бухгалтерские проводки вручную (при необходимости).
Если в конфигурации нет автоматического зачета пересортицы, бухгалтер вводит корректирующую операцию вручную через «Операции» → «Операции, введенные вручную».
6. Сформируйте печатные формы.
Из документа инвентаризации можно сразу распечатать ИНВ-3 и ИНВ-19 — это экономит время при подготовке пакета документов для зачета.
Важный нюанс: номенклатура в 1С должна быть настроена корректно — каждый вид, сорт и размер товара должны иметь отдельную карточку с уникальным артикулом. Если похожие позиции объединены в одну карточку, выявить пересортицу в системе будет невозможно.
Последствия и ответственность: чем рискует бизнес
На первый взгляд пересорт кажется незначительной ошибкой — ведь общее количество товара сошлось. Но последствия накапливаются, и они весьма значимые.
- Искажение остатков — учетная система показывает товар, которого на полке нет, и наоборот. Это провоцирует ложные закупки, срывает заказы покупателей и разрушает доверие к данным системы.
- Налоговые риски — если зачет проведен там, где он не был разрешен, налоговая может доначислить налог с излишка как с незадекларированного дохода и не принять недостачу в расходы. При систематических пересортах это выливается в существенные доначисления.
- Проблемы с маркировкой — для товаров, подпадающих под систему «Честный Знак» и ЕГАИС, пересорт особенно болезнен: учет привязан к конкретному коду конкретной единицы, и «перепутанный» сорт создает расхождение с государственной системой, которое устранить значительно сложнее, чем простой бухгалтерский зачет.
- Маскировка хищений — это, пожалуй, самый серьезный риск для бизнеса. Под видом пересорта можно прятать реальную недостачу, поэтому законодательство устанавливает такие жесткие условия для зачета: они не дают возможности «подтянуть» под зачет любую кражу.
Ответственность сотрудников определяется по результатам служебного расследования. Если виновное лицо установлено, суммовая разница после зачета взыскивается с него в порядке, предусмотренном главой 39 Трудового кодекса РФ. При отсутствии виновных и доказанной случайности ошибки сумма списывается в расходы — но только при наличии документального подтверждения.
Как минимизировать риск пересортицы: практические меры
Устранять последствия пересорта всегда дороже, чем не допускать его. Поделюсь мерами, которые реально работают.
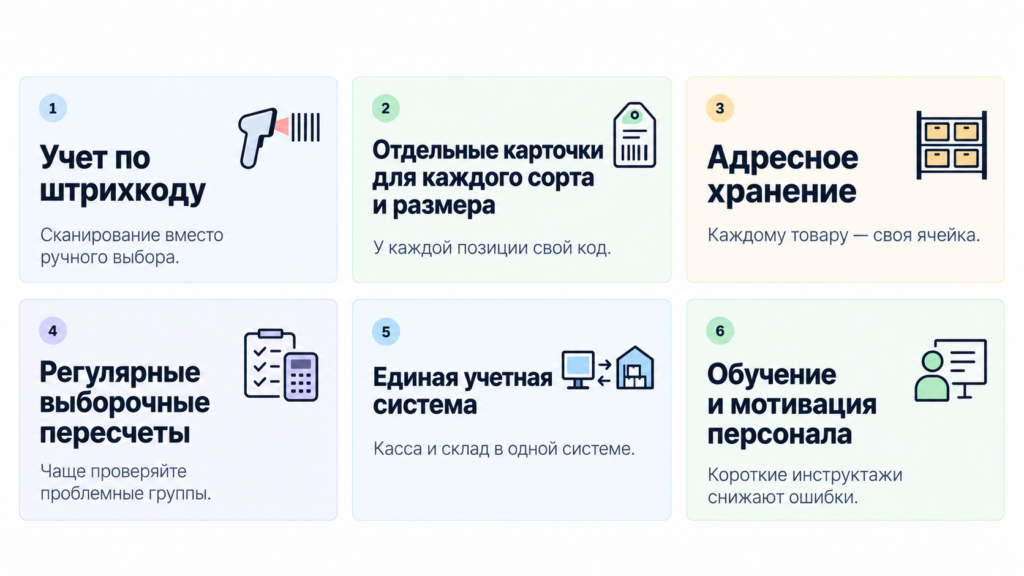
Переходите на учет по штрихкоду
Это главный барьер против пересортицы. Когда каждый товар принимается, продается и инвентаризируется через сканирование, перепутать сорт почти невозможно — код однозначно привязан к конкретной номенклатурной позиции. Ручной выбор из списка похожих наименований — первопричина большинства пересортов.
Создавайте отдельные карточки для каждого сорта и размера
Если в системе «футболка белая, размер M» и «футболка белая, размер L» живут как одна позиция — вы уже в зоне риска. Каждый вид, сорт, цвет и размер должны иметь уникальный артикул и штрихкод.
Организуйте адресное хранение в складском помещении
За каждой позицией закрепляется своя ячейка — меньше шансов взять соседнюю. Четкая маркировка полок резко сокращает ошибки при сборке.
Проводите выборочные пересчеты регулярно, не дожидаясь годовой инвентаризации
Особенно это актуально для проблемных групп: одежда по размерам, алкоголь по объему, косметика по оттенкам — там пересортица возникает чаще всего.
Используйте единую учетную систему для кассы и склада
Когда номенклатура едина и нет передачи данных между разными программами, исчезают ошибки «переноса» — один из самых скрытых видов пересорта.
Обучайте персонал и не забывайте про мотивацию
Сотрудник, который понимает последствия ошибки и знает, как правильно принимать товар, — это лучшая страховка от пересорта. Регулярные короткие инструктажи работают эффективнее длинных инструкций.
FAQ
Чем пересортица отличается от недостачи и излишка простыми словами?
При недостаче товара по факту меньше, чем в системе, и восполнить нечем. При излишке — товара больше нормы. Пересорт — это когда недостача по одной позиции и излишек по другой позиции того же наименования взаимно «закрывают» друг друга. Общее количество сходится, но конкретные сорта или размеры перепутаны.
Можно ли зачесть пересортицу между разными товарными группами?
Нет. Зачет допустим только внутри одного наименования товара — разные сорта, размеры или цвета одного вида. Закрыть недостачу кофе излишком чая нельзя: это самостоятельный доход и самостоятельный расход.
Кто принимает решение о зачете пересортицы?
Решение принимает руководитель организации — на основании сличительной ведомости, объяснительной МОЛ и предложения инвентаризационной комиссии. Без приказа руководителя зачет юридически неправомерен.
Что происходит, если стоимость недостающего товара выше стоимости излишка?
Суммовая разница после зачета количества относится на виновное материально ответственное лицо. Если виновных не установлено и это подтверждено документально — сумма списывается в пределах норм естественной убыли, остаток — в прочие расходы.
Влияет ли пересорт на налоги?
Да, и это принципиально важно понимать. Сам зачет количества налога не порождает. Но если после зачета остался излишек — это внереализационный доход (п. 20 ст. 250 НК РФ), с него уплачивается налог. Недостача принимается в расходы по налогу только при документально подтвержденном отсутствии виновных лиц (пп. 5 п. 2 ст. 265 НК РФ).
Чем грозит пересортица для товаров с маркировкой?
Это наиболее болезненная ситуация. В системах «Честный Знак» и ЕГАИС учет привязан к конкретному коду или марке каждой единицы товара. Пересорт здесь порождает расхождение с государственной системой, которое нельзя устранить простым бухгалтерским учетом — нужно приводить в соответствие коды непосредственно в системе маркировки.
Обязательна ли инвентаризация для выявления пересортицы?
Инвентаризация — наиболее системный и надежный способ выявить пересорт, но не единственный. Пересортицу можно обнаружить при приемке товара от поставщика, при отгрузке или при сборке заказа. Однако именно инвентаризация дает полную картину расхождений и является обязательной основой для документального зачета.
Пересортица — это не приговор и не повод для паники, но всегда сигнал о слабом месте в процессах. Грамотное оформление, соблюдение условий зачета и правильное отражение в учете позволяют разрешить ситуацию без серьезных потерь — как финансовых, так и налоговых. Куда важнее выстроить системную работу: учет по штрихкоду, четкая организация складского пространства и регулярные расчеты сводят риск пересорта к минимуму. Чем меньше ручных операций и чем больше автоматизации — тем надежнее ваши остатки и спокойнее инвентаризация.
Если у вас есть опыт работы с пересортицей — поделитесь в комментариях: как вы обнаружили проблему и какие меры помогли?



По работе постоянно сталкиваюсь с тем, что пересорт в 1с приходится оформлять вручную. Работаю с одеждой: товар принимаем пачками, а потом разбиваем по размерам. В итоге попросили программиста сделать обработку, чтобы проводить пересортицу одной кнопкой.