

Механизм работы эквайринга: от платежа до зачисления средств
Когда покупатель прикладывает карту к терминалу, запускается цепочка из нескольких шагов. Терминал считывает данные и отправляет запрос в банк, который выпустил карту. Банк-эмитент проверяет, достаточно ли денег на счете и не заблокирована ли карта. Если все в порядке, деньги временно резервируются.
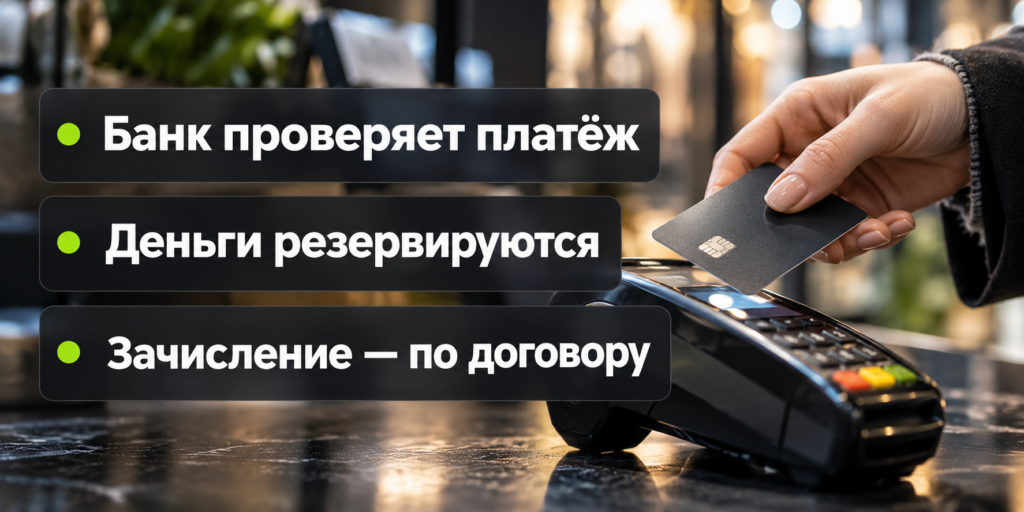
После подтверждения транзакции средства списываются со счета клиента, но продавец получает их не мгновенно. Эквайринговая операция проходит через процессинговый центр, где формируются реестры платежей. Банк-эквайер переводит деньги на счет продавца обычно в течение 1-3 рабочих дней, удерживая комиссию.
Задержка связана с технологией обработки: банки группируют транзакции и отправляют их пакетами. В некоторых тарифных планах можно настроить ускоренное зачисление за дополнительную плату.
Участники процесса: кто задействован в каждой транзакции
В каждой безналичной оплате участвуют минимум четыре стороны. Покупатель использует карту, выпущенную банком-эмитентом. Продавец получает деньги через банк-эквайер, с которым заключен договор на прием платежей.
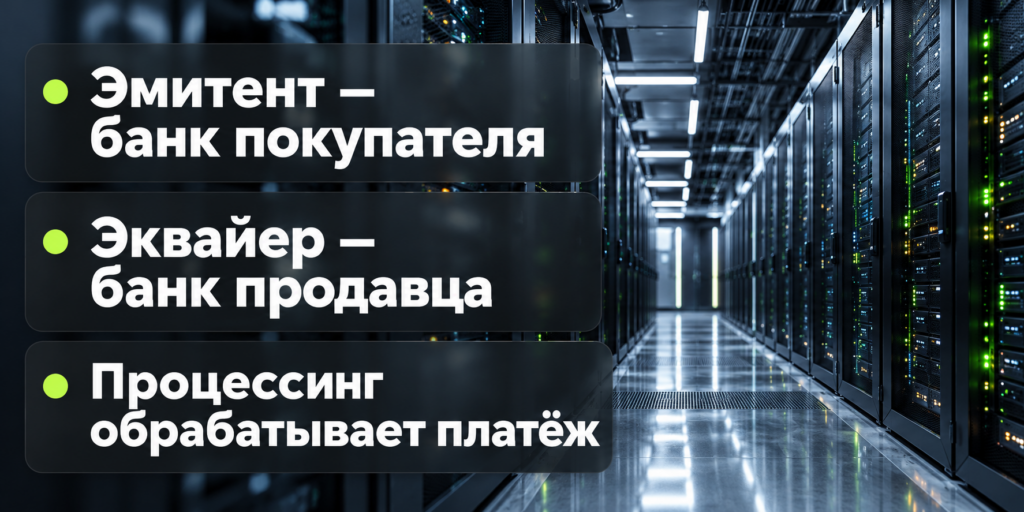
Между этими банками работает платежная система — Visa, Mastercard, МИР или UnionPay. Она обеспечивает маршрутизацию запросов и устанавливает правила проведения операций. Еще один невидимый участник — процессинговый центр, который обрабатывает технические аспекты транзакции и проверяет данные.
Эквайер выполняет роль посредника между продавцом и платежной инфраструктурой. Именно он несет ответственность за легальность операций и возвраты средств при спорах.
Эквайринг — что это такое простыми словами?
Эквайринг — это сервис, который позволяет бизнесу принимать оплату банковскими картами. Продавец заключает договор с банком-эквайером, получает терминал или платежную форму для сайта — и клиенты могут расплачиваться картой вместо наличных.
Что такое эквайринг в банке? Это одна из услуг, которую финансовые учреждения предлагают компаниям и ИП. Банк выступает посредником: обрабатывает платежи, проверяет карты на валидность, переводит деньги на счет продавца за вычетом комиссии.
Проще говоря, это мост между картой клиента и кассой магазина.
Разновидности эквайринга для разных каналов продаж
Способы приема карт зависят от того, где происходит продажа. Офлайн-магазину нужен один набор инструментов, интернет-магазину — совершенно другой. Выбирать вид следует с учетом специфики бизнеса: это влияет на стоимость обслуживания и удобство для клиентов.
Торговый эквайринг через POS-терминалы
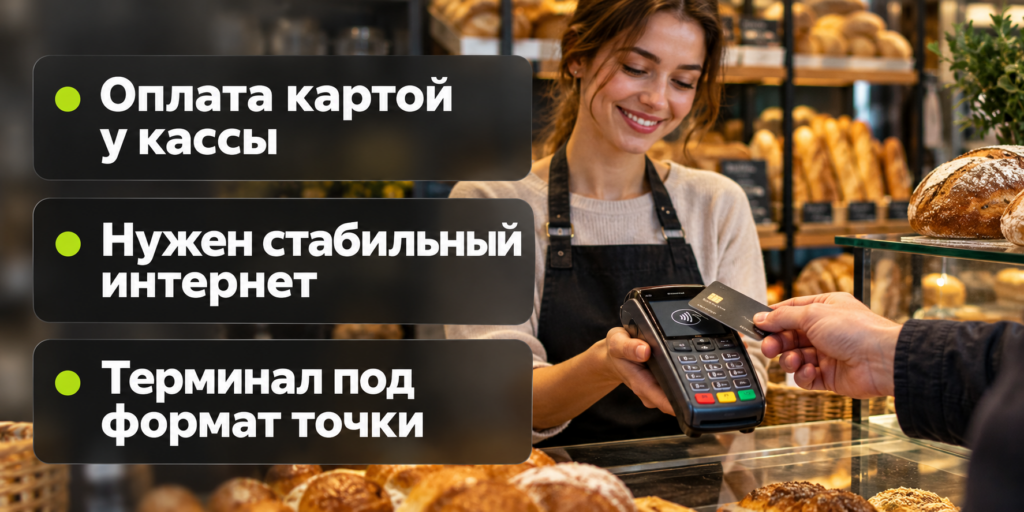
Классический вариант для физических точек продаж. Клиент вставляет или прикладывает карту к устройству, вводит PIN-код, и платеж проходит за несколько секунд.
Торговый эквайринг требует установки терминала и подключения к интернету — проводному или мобильному. Современные терминалы поддерживают бесконтактные платежи через NFC, работу с Apple Pay и Google Pay, печать чеков или отправку электронных версий клиенту. Устройство может быть стационарным или портативным — для курьеров и выездной торговли.
Прием платежей в интернет-магазинах
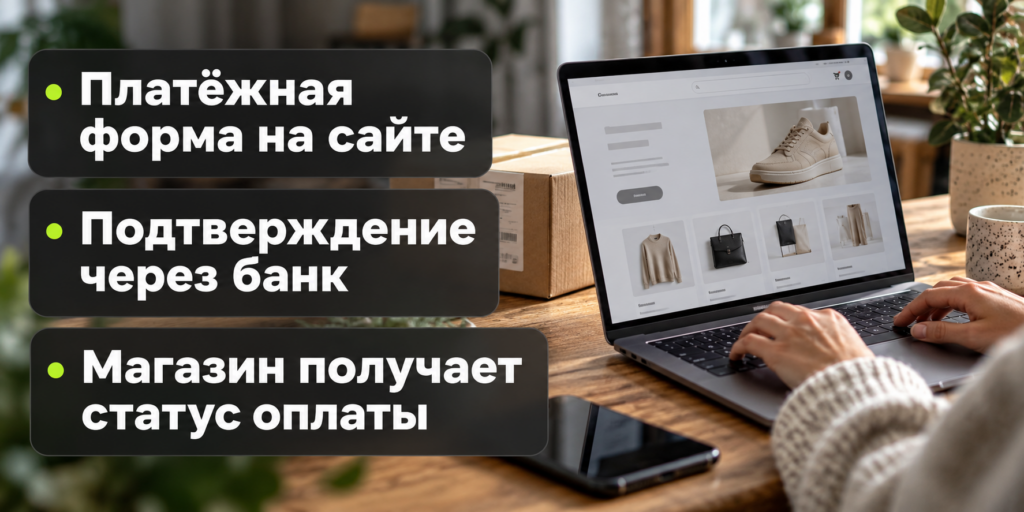
Интернет-эквайринг работает без физического контакта с картой. Покупатель вводит номер карты, срок действия и CVV-код на платежной странице. Система перенаправляет его на страницу банка для подтверждения через 3D Secure — SMS-код или push-уведомление.
После успешной авторизации деньги списываются, а магазин получает уведомление об оплате через эквайринг. Этот формат удобен для онлайн-бизнеса, но требует интеграции платежного шлюза с сайтом или CMS.
Тарифы здесь обычно выше из-за повышенных рисков мошенничества.
Мобильные решения для выездной торговли
Компактные устройства подключаются к смартфону или планшету через Bluetooth. Курьер, мастер или продавец на выезде использует приложение банка для приема платежей. Мобильный формат подходит для службы доставки, мастеров по ремонту, таксистов.
Комиссия часто немного выше, чем у стационарного терминала, но гибкость компенсирует разницу.
Оплата по QR-коду: как это работает
Клиент сканирует код камерой телефона, и открывается банковское приложение с предзаполненными данными платежа. QR-формат не требует терминала — достаточно распечатать или вывести код на экран.
Комиссии здесь ниже, чем при классическом варианте, потому что операция эквайринга проходит через систему быстрых платежей. Минус в том, что не все покупатели привыкли к этому способу.
Обратный эквайринг для выплат клиентам
Этот вид используется, когда бизнес переводит деньги на карты клиентов. Выплата кешбэка, возврат за отмененный заказ, выигрыш в акции — все это обратный формат.
Технически это зеркальная операция: вместо списания с карты клиента происходит зачисление. Банк взимает комиссию за каждую транзакцию, но она обычно фиксированная, а не процентная. Сервис полезен для маркетплейсов и компаний с программами лояльности.
Когда бизнесу необходим эквайринг, а когда можно обойтись без него
Если больше 30% клиентов спрашивают, принимаете ли вы карты, — пора подключать терминал. Розничная торговля, кафе, салоны красоты теряют продажи без безналичной оплаты. Люди носят с собой меньше наличных, особенно в крупных городах.
Для онлайн-бизнеса вопрос вообще не стоит: без такого сервиса интернет-магазин просто не сможет работать. Платежи на карту ИП через личный перевод вызывают у покупателей недоверие и усложняют бухгалтерию.
Обойтись без него могут микробизнесы с очень узким локальным рынком — например, фермеры на небольших ярмарках или мастера, работающие по сарафанному радио. Но даже здесь клиент все чаще предпочитает картой — так что отказ от терминала сужает аудиторию.
Техническое оснащение: что потребуется для приема карт
Набор оборудования зависит от формата торговли:
- Физическому магазину нужен POS-терминал и стабильный интернет.
- Онлайн-бизнесу достаточно интегрировать платежный модуль на сайт.
- Мобильной точке подойдет компактный ридер, подключаемый к смартфону.
Различия между онлайн-кассой и платежным терминалом
Касса фиксирует продажу и отправляет данные в налоговую, терминал только позволяет принять платеж. Есть комбинированные решения: смарт-терминалы со встроенной онлайн-кассой.
Они объединяют обе функции в одном корпусе, экономят место на прилавке и упрощают учет. Продавец пробивает чек и принимает оплату одним действием, без переключения между устройствами.
Если у вас уже стоит касса, можно просто добавить к ней терминал.
Интеграция настраивается через технологию автоматической передачи данных: после оплаты по эквайрингу чек формируется автоматически.
Как выбрать POS-терминал под задачи бизнеса
Для стационарной точки подойдет настольный терминал с Ethernet-подключением — он надежнее и дешевле в обслуживании. Если покупатели платят у кассы и никуда не отходят, этого хватит.
Мобильным торговым точкам нужен беспроводной терминал с SIM-картой или Wi-Fi-модулем. Обращайте внимание на емкость аккумулятора: устройство должно работать полный рабочий день без подзарядки.
Защита от влаги и ударов пригодится при работе на улице. Если средний чек высокий или клиенты часто вводят PIN-код, выбирайте модель с большим экраном и удобной клавиатурой. Для микробизнеса достаточно простого ридера, который подключается к телефону через приложение банка.
Платежные формы и виджеты для сайта
Интернет-магазину нужна платежная страница, куда покупатель вводит данные карты. Банк предоставляет готовый виджет — код, который встраивается на сайт.
Это важно для безопасности: если данные карт не проходят через ваш сайт, требования к защите информации снижаются. Виджет можно настроить под дизайн сайта: изменить цвета, шрифты, расположение полей. Некоторые банковские решения предлагают конструктор без программирования.
Сколько берет банк за эквайринг
Основная часть расходов — процент за эквайринг от суммы каждой транзакции. Но есть и другие платежи: за аренду терминала, обслуживание, подключение.
Тарифы банков-эквайеров: комиссии и дополнительные расходы
Процент комиссии зависит от оборота, сферы деятельности и типа услуги. Торговый эквайринг обычно стоит от 1,5% до 3% от суммы платежа. Интернет-эквайринг дороже — от 2,5% до 4%, потому что риски мошенничества выше.
Банки предлагают дифференцированные тарифы: чем больше оборот, тем ниже процент. Компания с ежемесячными продажами на 5 миллионов рублей может договориться о ставке 1,2%, тогда как небольшой магазин платит 2,8%.
Дополнительные расходы включают:
- Абонентскую плату за обслуживание (0-3000 рублей в месяц).
- Аренду или покупку терминала (от 1500 рублей в месяц).
- Стоимость подключения (до 10 000 рублей).
- Возвраты и отмены операций (от 30 до 100 рублей за транзакцию).
Как снизить затраты на прием безналичных платежей
Первый способ — переговоры с банком при высоком обороте. Если компания обрабатывает от миллиона рублей в месяц, есть пространство для торга.
Второй вариант — мультиэквайринг, когда подключено несколько провайдеров. Система автоматически выбирает канал с наименьшей комиссией эквайринга для конкретной карты. Некоторые платежные агрегаторы предлагают эту опцию, оптимизируя маршрутизацию транзакций.
Третий путь — использование QR-формата через Систему быстрых платежей. Комиссия за эквайринг здесь фиксированная и часто ниже классического варианта. Правда, не все покупатели привыкли к этому формату, поэтому лучше предлагать несколько способов оплаты.
Что получает бизнес от внедрения эквайринга
Средний чек растет на 20-30%, когда клиенты платят картой вместо наличных. Психологический барьер ниже: человек не видит физических купюр и легче соглашается на дополнительные товары.
Скорость обслуживания увеличивается. Продавцу не нужно искать сдачу, пересчитывать купюры или бегать к кассе.
Бизнес получает прозрачность финансов. Все транзакции фиксируются автоматически, легко сверять выручку с банковскими выписками. Риск ошибок и злоупотреблений персонала снижается. Бухгалтерия упрощается, потому что не нужно возиться с инкассацией и хранением наличных.
Ограничения и минусы приема карт
Комиссия съедает часть прибыли. Для бизнеса с низкой маржинальностью — продуктовых магазинов, киосков, точек фастфуда — каждый процент критичен.
Технические сбои случаются: интернет пропадает, терминал зависает, платежная система проводит профилактику. В такие моменты приходится извиняться перед клиентом и просить наличные.
Деньги поступают не сразу. В отличие от наличных, которые лежат в кассе, средства с карточных платежей зачисляются через 1-3 дня. Для бизнеса с кассовыми разрывами это создает неудобства: нужно планировать платежи поставщикам с учетом задержки.
Пошаговое подключение эквайринга к бизнесу
Процесс занимает от трех дней до двух недель. Сначала подаешь заявку в банк, затем ждешь одобрения, подписываешь договор и настраиваешь оборудование.
Документы и требования банка
Для ИП нужны: паспорт, свидетельство о регистрации, выписка из ЕГРИП, лицензии (если деятельность лицензируется). ООО дополнительно предоставляет устав, протокол о назначении директора, выписку из ЕГРЮЛ.
Банк проверяет кредитную историю и репутацию компании. Новый бизнес без оборотов могут попросить внести страховой депозит или ограничить лимит операций. Высокорисковые сферы — онлайн-казино, форекс, продажа реплик — часто получают отказ.
Счет в банке-эквайере необязателен, но упрощает зачисление средств. Если счет открыт в другом банке, деньги будут переводиться межбанковским платежом с возможной задержкой на день.
Настройка оборудования и интеграция
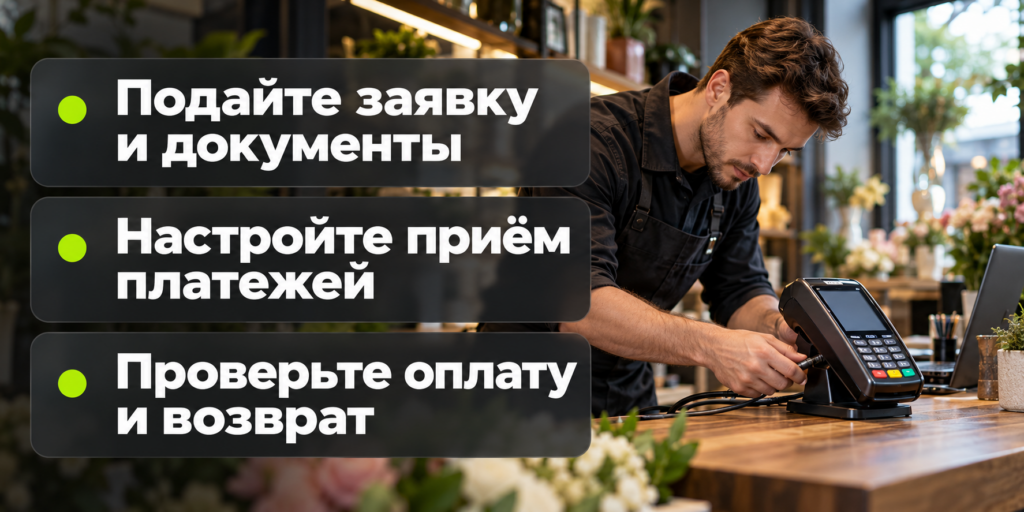
Физический терминал активируют сотрудники банка или курьерской службы. Они привозят устройство, подключают к интернету, проводят тестовую транзакцию.
Для интернет-магазина интеграция сложнее: нужно встроить платежный модуль в сайт, настроить обмен данными через API. После интеграции обязательно тестируют все сценарии: успешную оплату, отмену, возврат, платеж с ошибкой.
Проверяют, корректно ли формируются чеки и приходят ли уведомления. Только после прохождения всех тестов магазин запускает прием реальных платежей.
Оформление возвратов по эквайрингу
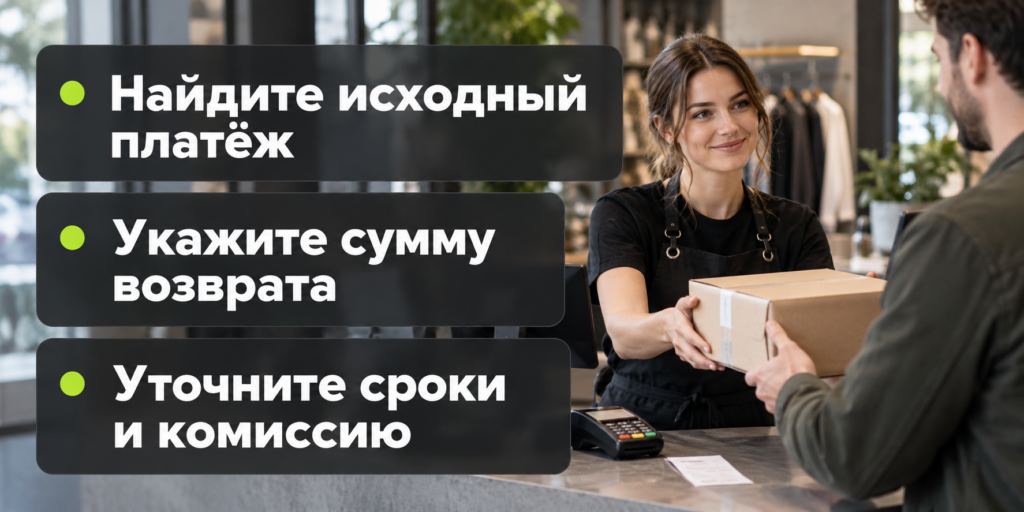
Возврат денег клиенту проводится через ту же систему, что и списание. Продавец инициирует возвратную эквайринговую операцию в терминале или личном кабинете, указывая номер исходной транзакции и сумму.
Срок возврата — от нескольких часов до 30 рабочих дней, в зависимости от банка-эмитента карты. Частичный возврат возможен: если клиент вернул один товар из заказа, можно вернуть только его стоимость. Комиссия банка за возврат обычно не компенсируется — магазин теряет процент от суммы дважды: при оплате и при возврате.
Как работает эквайринг: критерии выбора банка-эквайера
Размер комиссии — первое, на что смотрят, но не единственное. Скорость зачисления средств, качество поддержки и надежность инфраструктуры не менее важны. Дешевый вариант с частыми сбоями обойдется дороже, чем стабильный с чуть более высокой комиссией.
Что делает банк-эквайер и какие функции он выполняет
Эквайер — это посредник между продавцом и платежными системами. Он обрабатывает транзакции, проверяет подлинность карт, борется с мошенничеством.
Эквайер предоставляет оборудование, техподдержку, аналитику по продажам. Крупные игроки предлагают дополнительные услуги: защиту от фрода, отсроченное списание (для отелей и аренды), подписочные платежи.
Для онлайн-бизнеса важна интеграция с популярными CMS и корзинами. Банк также хранит персональные данные клиентов и обеспечивает соответствие стандартам безопасности. Продавец может не задумываться о PCI DSS и других сертификациях — за него все делает эквайер.
Нужен ли расчетный счет именно в банке-эквайере
Нет, можно получать деньги на счет в другом банке. Но зачисление займет на день дольше: сначала средства поступят на транзитный счет в банке-эквайере, затем переведутся в ваш банк.
Если счет и эквайринг в одном банке, деньги поступают быстрее, иногда в тот же день. С другой стороны, выбирать банк только по этому критерию неправильно. Если РКО в другом банке удобнее и дешевле, лучше оставить счет там, а задержка в день не критична для большинства бизнесов.
Ключевые пункты договора эквайринга
Комиссия — очевидный пункт, но важно смотреть детали. Есть ли минимальная сумма ежемесячного оборота? Какой процент при превышении лимита транзакций? Взимается ли плата за эквайринг при возвратах и отменах?
Срок зачисления средств прописывается в днях. Стандарт — T+2 (два рабочих дня после транзакции). Некоторые банки предлагают T+0 или T+1 за дополнительную плату или при высоких оборотах. Уточните, считаются ли выходные и праздники.
Штрафы и блокировки — болевая точка. Банк может заморозить средства при подозрении на мошенничество или массовых чарджбэках. В договоре должны быть прописаны условия блокировки и сроки разбирательства. Читайте мелкий шрифт: там бывают неприятные сюрпризы вроде одностороннего изменения тарифов.
Особенности эквайринга для разных форматов бизнеса
Требования различаются в зависимости от масштаба и типа деятельности. Мелкие точки обслуживания довольствуются базовыми решениями, крупные сети строят сложную инфраструктуру с интеграциями и аналитикой.
Нюансы подключения для индивидуальных предпринимателей
ИП получить сервис проще, чем кажется. Банки лояльны к индивидуальным предпринимателям, особенно если есть обороты по счету и положительная кредитная история. Ограничения возникают в специфичных нишах. Онлайн-школы, инфобизнес, продажа цифровых товаров могут столкнуться с отказом или завышенными комиссиями из-за высоких рисков чарджбэков.
Для мобильных ИП (курьеры, мастера) подходят упрощенные решения: терминал, подключаемый к смартфону, или QR-формат. Регистрация в приложении банка занимает 10-15 минут, оборудование привозят на следующий день.
Решения для небольших магазинов и точек обслуживания
Магазину у дома с оборотом 500-700 тысяч рублей в месяц нужно простое и дешевое решение. Стационарный терминал за 1500-2000 рублей аренды и комиссия 2,5-3% — стандартный вариант.
Салонам красоты, стоматологиям, мастерским полезна функция отложенного платежа. Клиент оставляет карту для авторизации, а деньги списываются после оказания услуги.
Это снижает количество неявок и упрощает работу с предоплатами. Для кафе и точек питания критична скорость. Терминал должен обрабатывать платеж за 3-5 секунд, чтобы не создавать очередь.
Эквайринг для онлайн-торговли: специфика и требования
Интернет-магазинам нужна надежная интеграция с CMS и защита от фрода. Банк должен предоставлять инструменты онлайн-анализа транзакций: откуда пришел платеж, какой процент успешных операций, сколько отказов на этапе 3D Secure.
Подписочные сервисы (стриминг, SaaS, обучающие платформы) используют рекуррентные платежи. Маркетплейсы и агрегаторы работают со сплит-форматом: деньги с одной транзакции распределяются между несколькими получателями. Платформа забирает комиссию, остальное уходит продавцу. Для этого нужен специальный договор и технология автоматического разделения платежей.
Частые вопросы
Можно ли подключить эквайринг без расчетного счета?
Нет, банку нужен счет для зачисления средств. Самозанятые могут использовать специальные решения, которые переводят деньги на карту физического лица, но это не классический формат.
Сколько времени занимает подключение эквайринга?
От трех дней до двух недель. Онлайн-заявки обрабатываются быстрее, физические точки требуют выезда специалиста для установки терминала.
Что означает слово эквайринг?
Термин происходит от английского acquiring — приобретение. Это процесс приема платежей по банковским картам, когда банк «приобретает» право обрабатывать транзакции для продавца.
Сколько процентов берет банк за терминал в магазине?
Зависит от оборота и типа бизнеса. Обычно — от 1,5% до 3% от суммы каждой операции. Крупные компании договариваются о ставках ниже 1,5%, малый бизнес платит 2,5-3%.
Что такое чарджбэк и как он влияет на бизнес?
Чарджбэк — это принудительный возврат средств по инициативе покупателя через банк. Если клиент оспорил платеж и банк признал его правоту, деньги вернутся ему, а с продавца еще возьмут штраф. Высокий процент чарджбэков приводит к блокировке сервиса.
Взимается ли комиссия при возврате товара?
Комиссия за исходную транзакцию не возвращается. То есть магазин платит банку дважды: когда принимает платеж и когда возвращает деньги. Это одна из скрытых статей расходов.
Можно ли принимать оплату картами без онлайн-кассы?
Нельзя, если бизнес попадает под закон о применении ККТ. Исключения есть только для определенных категорий (некоторые виды услуг, удаленные местности). Терминал и касса работают вместе, но это разные устройства.
Начинать стоит с оценки реального спроса: если клиенты регулярно спрашивают про карты, откладывать подключение нет смысла. Выбирайте банк не только по комиссии — смотрите на скорость зачисления, стабильность системы и условия договора. Для физических точек достаточно базового терминала, онлайн-бизнесу критична надежная интеграция. Тестируйте несколько вариантов, если оборот позволяет торговаться. Эквайринг — это инструмент, который окупается быстро при правильной настройке, но требует внимания к деталям на этапе выбора провайдера.
Если у вас есть опыт работы с терминалами или вопросы по подключению — делитесь в комментариях.